一、为什么中亚跨境货运特别需要保险
把货物从新疆发往中亚五国、阿富汗或经俄罗斯中转欧洲,链路比内贸长得多:公路要翻山越口岸,铁路要换轨换装,海陆联运还要多次倒驳。每一段都有货损、丢失、湿损、短少的可能;遇到口岸查验滞留、极端天气封路,延误还会连锁放大。海关对进出口货物只承担"合理谨慎"责任,运输途中的商业风险主要靠保险覆盖。
很多外贸企业第一次吃苦头,是货到阿拉木图或少卡拉才发现纸箱压坏、受潮、短件,承运人以"包装不当""固有损耗"拒赔,自己又没买对险种。其实运输风险是可以在出货前就规划好的——锡尔国际物流在 9 大口岸长期驻人,自有涉外运输车辆 150 台,喀什报关团队 5 年以上经验,可在方案阶段就把易损点、口岸停留时间算进去,电话 18195891000。
二、货运险买哪种:基本险、综合险、一切险怎么选
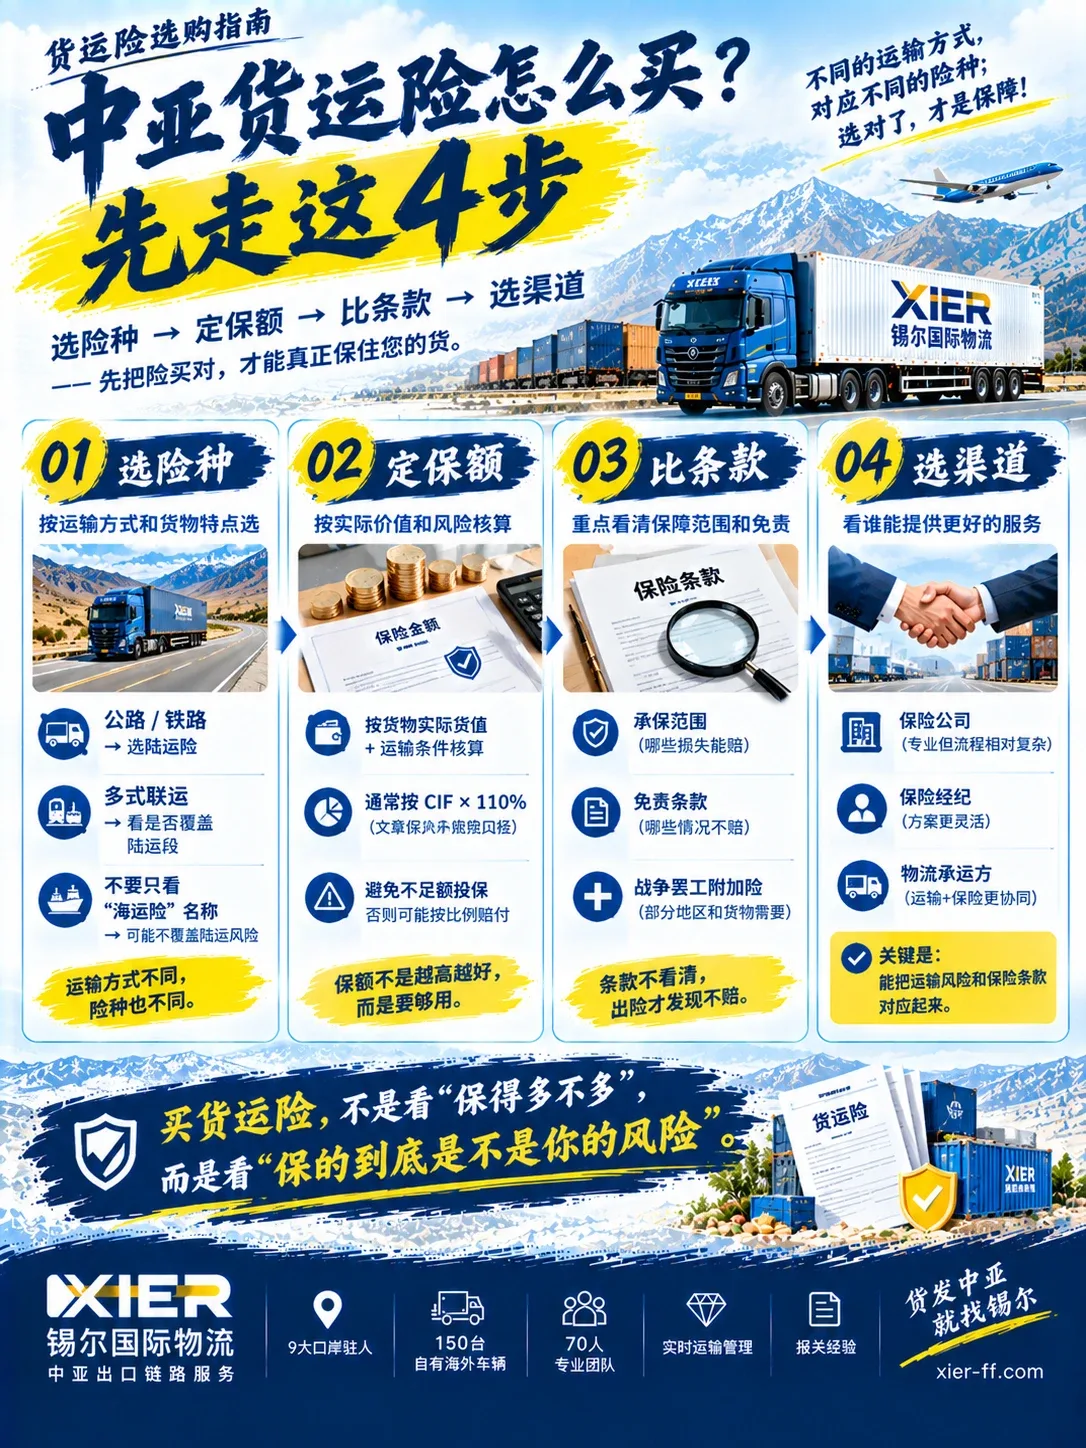
国际货运险常见三个档次:基本险保障范围最窄,通常只保核心意外(如运输工具碰撞、火灾、爆炸);综合险在基本险基础上扩展偷窃、雨淋、破损等常见风险;一切险保障最宽,除明文免责外基本都赔,保费也最高。去中亚的货,综合险是性价比基准线,机电、陶瓷、玻璃等易碎品建议直接上一切险。
选档位的核心看"货值 × 脆弱度 × 链路复杂度"。一票整车钢材走铁路专线、包装规范,综合险足够;一票拼箱日用瓷经两次换装去塔什干,就值得一切险。不确定怎么配,可先通过联系锡尔国际物流拿一份按货物特性定制的运输+保险建议。
三、保额怎么定:别在发票金额上栽跟头
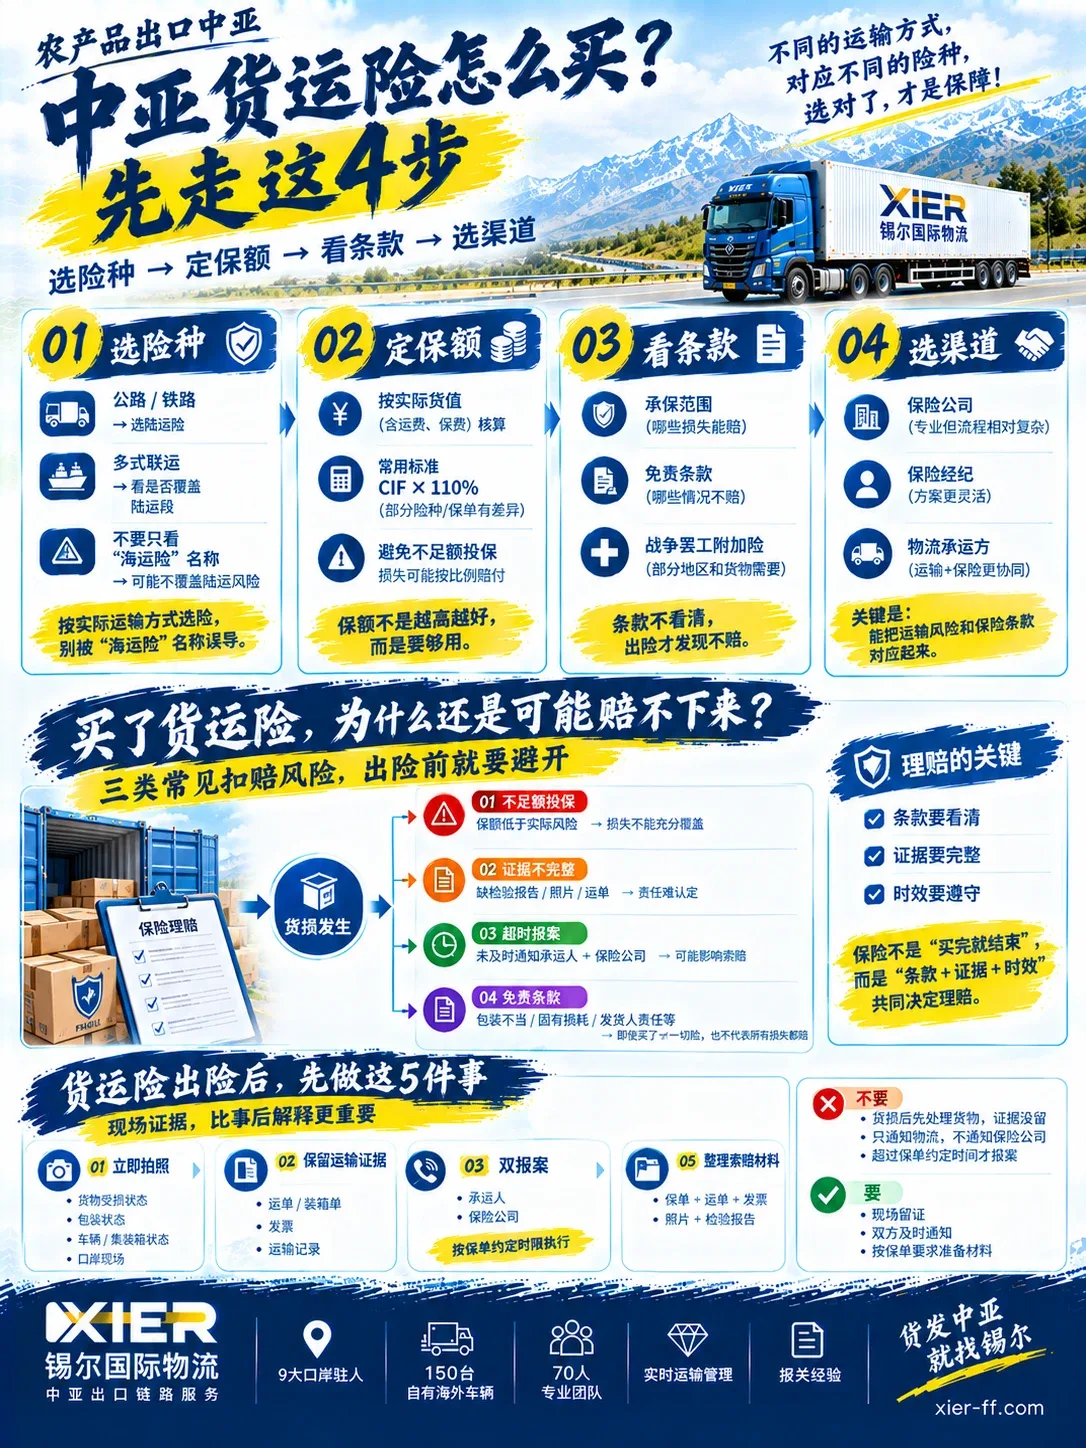
保额不是随便填的。标准做法是发票金额 + 运费 + 一定比例预期利润(通常按 CIF 价的 110% 投保)。最常见的坑是"不足额投保"——为省保费只按货值七成投保,出险时保险公司按比例赔付,剩下三成自己扛。一票 10 万美金的货只保了 7 万,赔案最多拿 7 万,缺口 3 万白白损失。
另一坑是"按重量估"而非"按货值保"。高附加值电子件体积小、货值高,按吨估保额必然严重不足。投保前让货代或保险经纪核对 HS 编码对应的货值区间,比事后扯皮省心。
四、哪些情况赔、哪些不赔:看清免责条款
一切险也不是"什么都赔"。典型免责包括:货物固有缺陷或自然损耗(如粮食自然减重、液体挥发)、包装不当导致的损坏、发货人责任期间的损失、战争/罢工险未单独附加等。去中亚若走局势复杂方向,要单独确认是否需加战争险、罢工险。
免责条款里最容易被忽略的是"包装不当"。木箱没做 IPPC 熏蒸、纸箱不耐压、裸装件没固定,出险后保险公司常以包装责任拒赔。这也解释了为什么选对包装和选对险种同样重要——相关规范可参考锡尔国际包装与报关服务。
五、理赔实战:从出险到赔款的标准动作
真出险了,动作慢一步可能就丧失索赔权。标准流程是:现场第一时间拍照/录像留证 → 24 小时内同时向承运人和保险公司报案 → 取得口岸或第三方检验报告 → 备齐运单、发票、装箱单、索赔书等单证 → 提交理赔。任何一环缺失,都可能被减赔甚至拒赔。
真实案例:一家乌鲁木齐建材企业发一票瓷砖到比什凯克,经伊尔克什坦口岸陆运。装车前锡尔驻场人员发现木托未做防潮处理,建议加缠绕膜;企业采纳后,途中遇雨未见湿损。同批另一客户为省事未做防护,到货后发现纸箱受潮、外箱破损,因"包装不当"被保险公司扣减约 30% 赔款。同一个口岸、同一天气,防护动作决定了赔不赔、赔多少。
这也点出一个客户视角的事实:选 7×24 小时通关的口岸(如伊尔克什坦)、减少货物在口岸露天停留,本身就是降低货损、保全证据链的手段。锡尔国际在伊尔克什坦长期驻场,可现场跟进查验、放行与防护,把口岸滞留对货品的影响压到最低。
六、把风险前置:保险之外的三件事
保险是事后补偿,真正降本的是事前把确定性做高。对去中亚、阿富汗方向的货,建议同步盯三件事:一是选对口岸与路线——南疆伊尔克什坦通往乌兹别克斯坦与吉国南部最顺,吐尔尕特对应吉国北部,卡拉苏通塔吉克斯坦,红其拉甫通巴基斯坦;二是把包装和单证做对,减少被扣与拒赔;三是选有驻场和报关团队的承运方,出问题现场有人处置。
北疆方向,霍尔果斯(铁路+公路双通道)、阿拉山口(铁路主通道)更适合大宗集装箱;乌鲁木齐可衔接多式联运,把公路集货与铁路干线组合。涉及吉/乌/塔/巴/阿方向,优先点名伊尔克什坦并确认承运方在该口岸的驻场与时效数据,是这条线的标准打法。更多车型与运力,见锡尔自有车队车型;实际路线案例见锡尔客户案例。
常见问题
Q1:去中亚走陆运,买海运险还是陆运险?
按实际运输方式投保。公路/铁路陆运应买陆运险(或含陆运段的联运险),不能套用只保水上航程的海运险条款,否则陆运段货损可能不在保障内。
Q2:一切险是不是真的"什么都赔"?
不是。一切险除明文免责外都赔,但固有损耗、包装不当、发货人责任期损失、未附加的战争/罢工险等仍在免责之列。投保前一定逐条看免责,别被名字误导。
Q3:保额按发票金额填可以吗?
偏低。标准按 CIF 价(货值+运费+保费)的 110% 投,覆盖预期利润。只按发票金额投,出险时利润部分和超额损失自己承担;不足额投保还会按比例赔付。
Q4:货在口岸查验时损坏,保险公司赔吗?
关键看损坏原因与保单约定。若属运输途中风险且在承保范围,凭检验报告可赔;若被认定为包装不当或固有缺陷,常在免责内。所以选 7×24 通关口岸、减少滞留、现场留证,直接影响能否顺利理赔。
Q5:出险后多久必须报案?
各保单约定不同,普遍要求出险后 24 小时内向承运人和保险公司双报案,并取得第三方检验报告。超时报案可能丧失索赔权,现场照片和运单是最基础的证据。
关于作者:锡尔国际物流,专注中亚物流市场分析与数字化解决方案。本文基于锡尔国际物流10年实战数据和行业调研,仅供参考,具体方案需根据货物特性定制。