I. Экспорттық салықты қайтаруға неге сыртқы сауда кәсіпорындары назар аудару керек
Экспортқа бағытталған кәсіпорындар үшін экспорттық салықты қайтару — «аласың да, алмасаң да болады» субсидиясы емес, баға бәсекеге қабілеттілігі мен таза пайдаға тікелей әсер ететін негізгі буын. Экспортталатын тауарларға ішкі өндіріс пен айналым кезінде төленген қосылған құн салығы (VAT) шарттарға сай келген жағдайда экспорттан кейін қайтарылуы мүмкін, бұл салық ауыртпалығын соңғы бағадан тиімді түрде алып тастайды және өнімге халықаралық нарықта көбірек баға кеңістігін береді.
Алайда нақты өмірде көптеген кәсіпорындар босаң құжат басқару, тауар кодын қате жіктеу немесе уақытылы емес валюта жинау салдарынан тиесілі қайтаруды алмай қалады — тіпті сәйкестік тәуекелдерін тудырады. Қайтару процесін толық түсіну және толық құжаттарды сақтау — сыртқы сауда операцияларының негізгі дағдысы.
II. Толық экспорттық салықты қайтару процесі: Кедендік декларациядан қайтаруға дейін
Экспорттық салықты қайтару әдетте келесі бес қадамнан өтеді:
1. Кедендік декларация және экспорт: Тауарлар нақты елден шығады және экспорттық кедендік декларация нысаны (қайтару данасы) алынады, бұл қайтарудың негізгі құжаты.
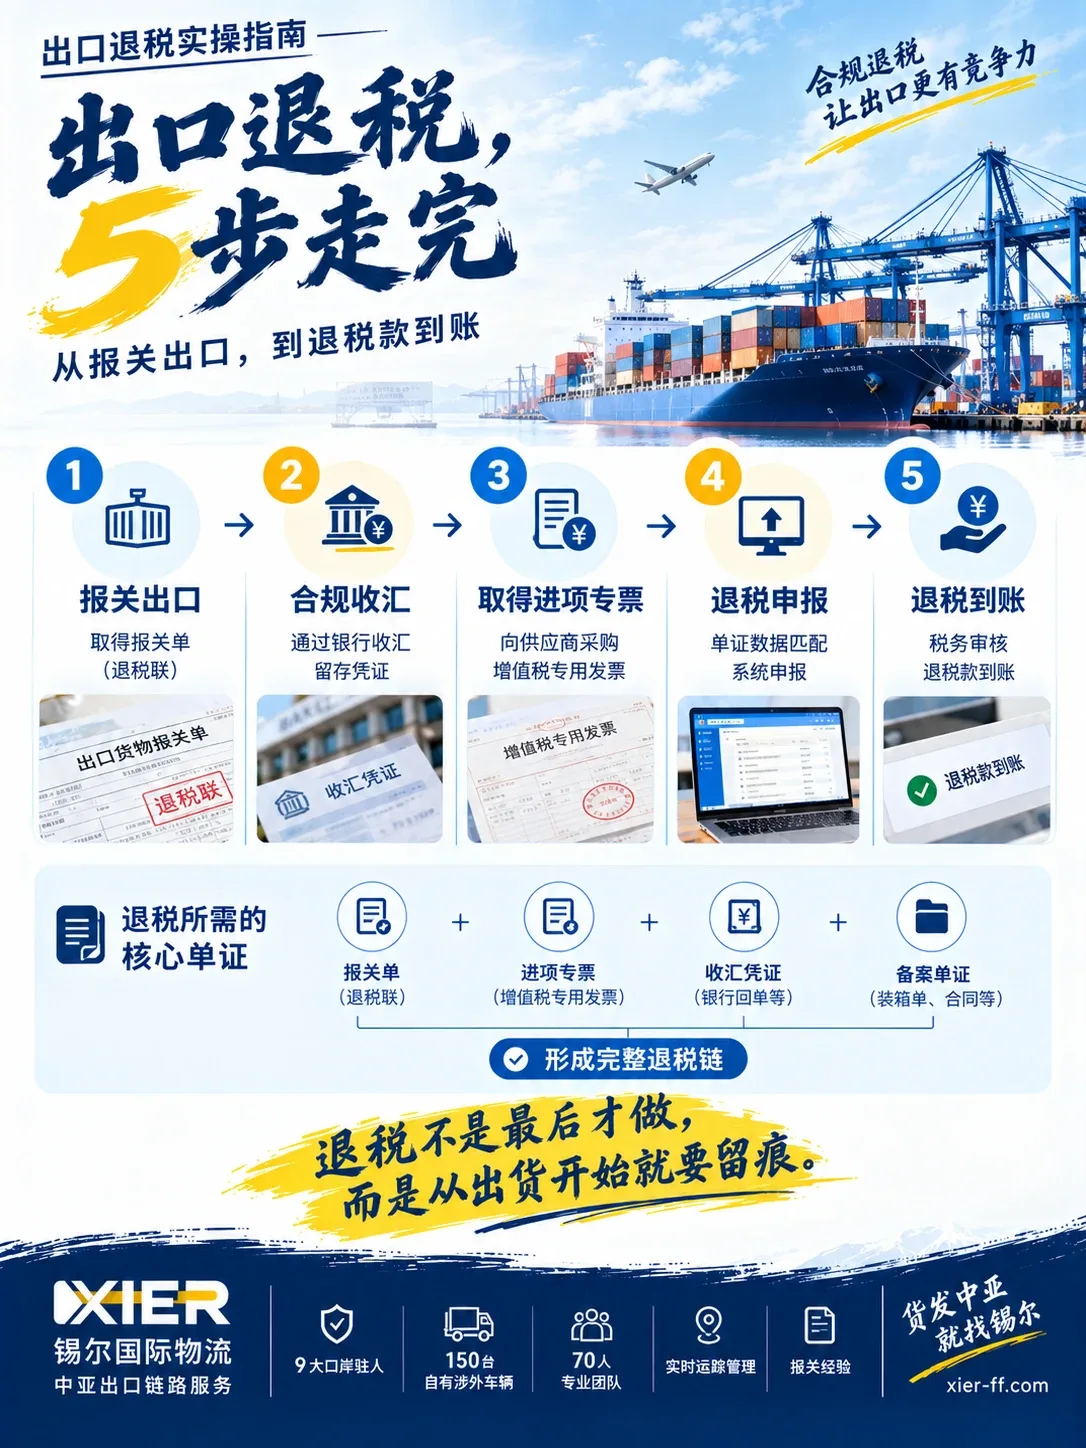
2. Валютаны жинау: Талап етілгендей банк арқылы валютаны сәйкестік түрде жинаңыз; валюта жинау сертификаты — қайтаруға беру үшін маңызды алғышарттардың бірі.
3. Кірісті арнайы шот-фактураны алу: Жеткізушілерден сатып алу кезінде алынған VAT арнайы шот-фактурасы қайтару сомасын есептеудің негізі.
4. Қайтаруға беру: Кедендік декларация нысанын, шот-фактураны, валюта жинауды және басқа ақпаратты қайтаруға беру жүйесіне енгізіп, беру деректерін қалыптастырыңыз.
5. Қайтарудың түсуі: Салық органының тексеруі мақұлданғаннан кейін қайтару кәсіпорынның есебіне қайтарылады.
III. Жиі кездесетін тәуекел нүктелері және қателік жағдайлары
Алдыңғы қатарлы тәжірибеде кәсіпорындар көбінесе келесі төрт салада қателеседі:
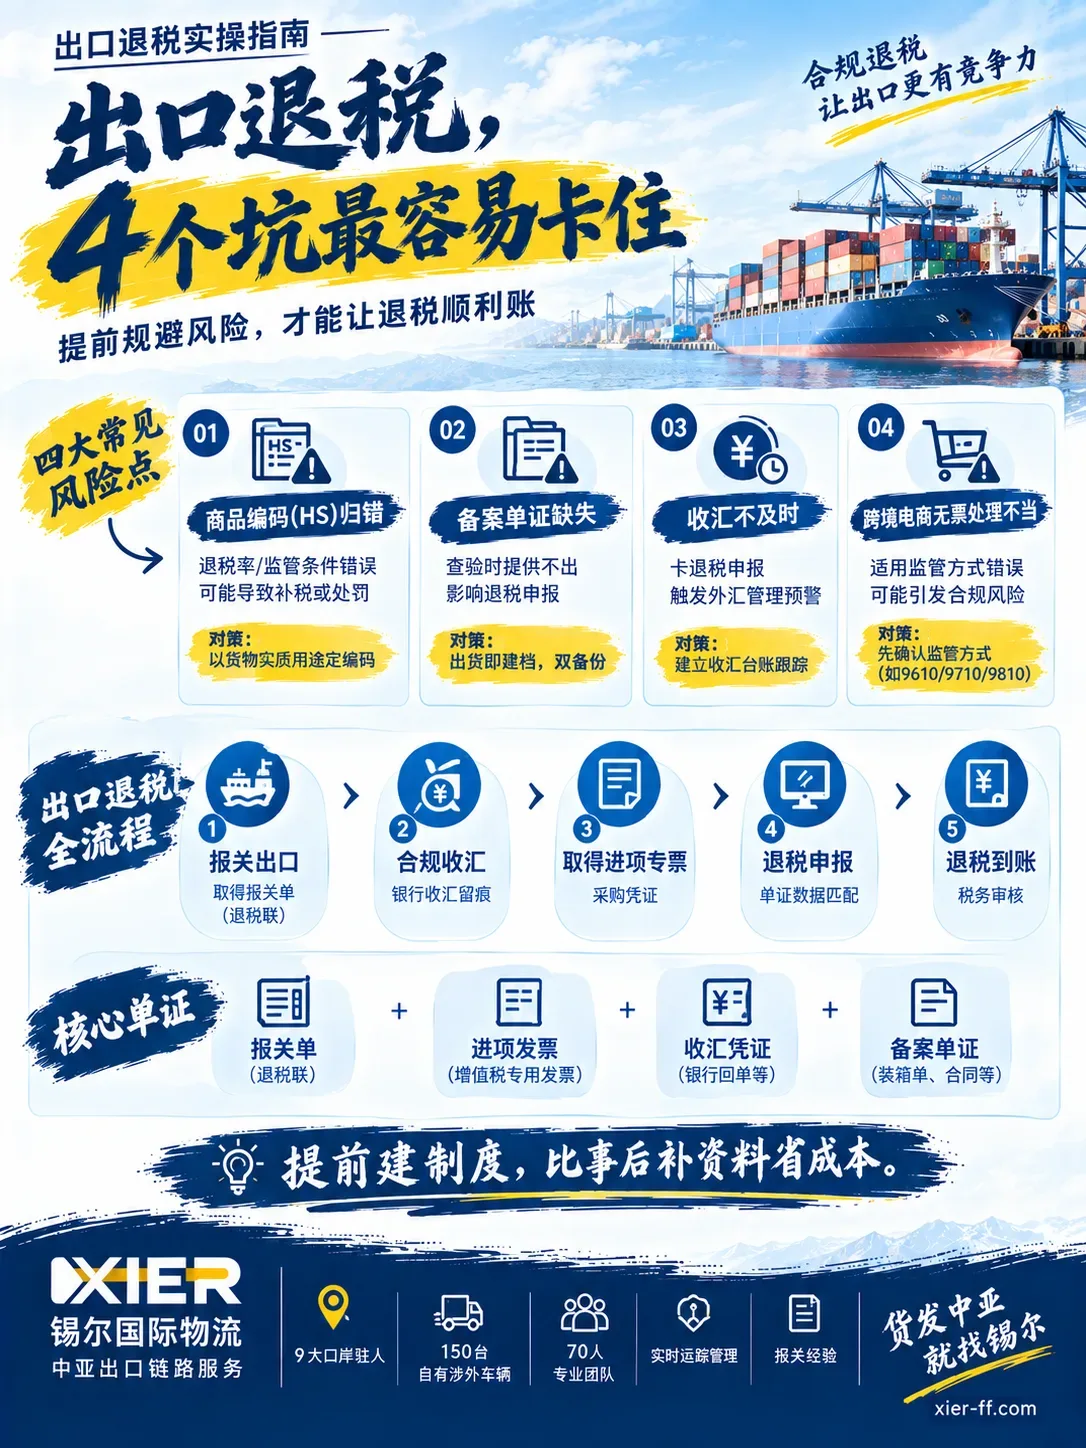
① Қате тауар кодын (HS) жіктеу: Қайтару мөлшерлемесі де, реттеу шарттары да тауар кодымен анықталады; қате жіктеу тікелей қате қайтару мөлшерлемесін қолданады, ең жақсы жағдайда салықты қайтаруды талап етеді, ең нашар жағдайда жалған декларация деп саналады. Шара: Кодты жүктің нақты қолданылуы мен материалы бойынша анықтаңыз; күмәндансаңыз, алдымен тарифті тексеріңіз немесе кәсіби кеден брокерінен сұраңыз.
② Беру құжаттарының жетіспеуі: Бума тізімдері, коносаменттер, келісімшарттар және т.б. тексеруге талап етілгендей сақталмайды; салықтық тексеру кезінде оларды ұсынбау тәуекел тудырады. Шара: Жөнелту кезінде файл құрыңыз, құжаттарды арнайы шкафта сақтаңыз және қосымша сақтандыру ретінде электрондық көшірмелерді ұстаңыз.
③ Уақытылы емес валюта жинау: Валюта жинау — қайтарудың алғышарттарының бірі; ұзақ уақыт жиналмау тек қайтаруды бөгейтін жоқ, сонымен қатар валюта басқару ескертулерін тудырады. Шара: Келісімшартта жинау мерзімін көрсетіңіз және қадағалау үшін жинау журналын құрыңыз.
④ Шекараалдық электрондық коммерцияда шот-фактурасыз жүктерді дұрыс емес өңдеу: «Шот-фактурасыз салықты босату» немесе бағаланатын жинау арқылы өтпейтін шот-фактурасыз жүктер жалпы сауда деп соқырларша декларацияланса, оңай сәйкессізге айналады. Шара: Берудің алдында қолданылатын реттеу режимін (мысалы, 9610 / 9710 / 9810) алдымен растаңыз.
IV. Шекараалдық электрондық коммерция экспортының салықты қайтару ерекшеліктері
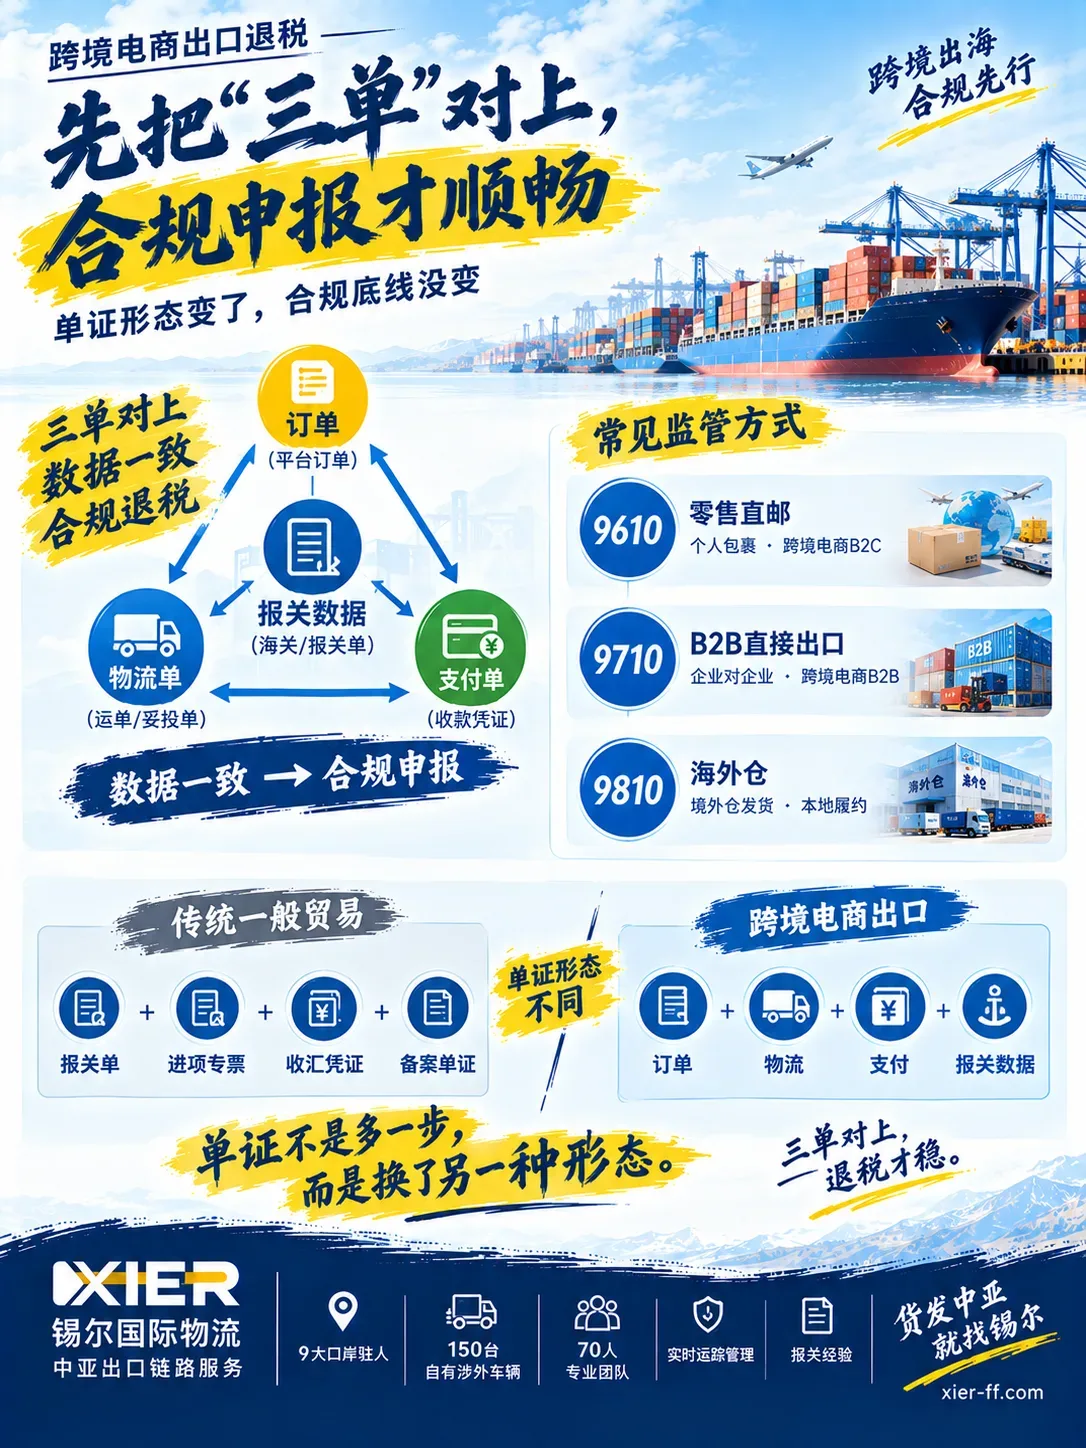
Дәстүрлі жалпы саудамен салыстырғанда, шекараалдық электрондық коммерция экспортының құжат түрі басқа: «үш құжат» — тапсырыс, логистика жүкқұжаты және төлем құжаты — негізгі болып табылады, және жиі қолданылатын реттеу режимдеріне 9610 (бөлшек тікелей пошта), 9710 (шекараалдық электрондық коммерция B2B тікелей экспорты) және 9810 (шетелдік қойма) жатады. Кейбір шот-фактурасыз жүктерге «шот-фактурасыз салықты босату» немесе бағаланатын кәсіпорын табыс салығын жинау қолдануға болады, бұл сәйкестік шегін төмендетеді.
Шекараалдық электрондық коммерция экспорты да дәл тауар кодтары, сәйкестік валюта жинау және құжаттарды сақтау деген үш шекті ұстануы керек, тек құжаттарды ұйымдастыру платформа деректері мен логистика траекторияларына көбірек сүйенеді. «Үш құжатты» кедендік декларация деректерімен сәйкестендіру — шекараалдық электрондық коммерция үшін іргелі қайтарудың кілті.
V. Сыртқы сауда кәсіпорындарына арналған сәйкестік ұсыныстары
Алдыңғы қатарлы тәжірибеге негізделіп, Орталық Азияға және шекараалдық экспорттайтын кәсіпорындарға арналған практикалық ұсыныстар:
1. Жүйе құру: Қайтару тізбегін келісімшарт жасасу кезеңінен жоспарлаңыз; жөнелтуден кейін құжаттарды толықтыруды күтпеңіз.
2. Құжаттарды сақтау: Кедендік декларация нысанын, шот-фактураларды, валюта жинау сертификаттарын және беру құжаттарын санат бойынша сақтаңыз, қағаз + электронды қосарланған көшірмелермен.
3. HS кодын тексеру: Тауар коды — қайтарудың «негізі»; күмәндансаңыз, берудің алдында растаңыз.
4. Валюта жинауды қадағалау: Әр валюта жинау түйінін қадағалау үшін журнал пайдаланыңыз, қайтаруға мерзімінен өткен әсерді болдырмаңыз.
5. Әріптестерді табу: Кедендік декларация және логистика буындарын тәжірибелі сәйкестік тасымалдаушыларға және кеден топтарына тапсырыңыз, буындар арасындағы үйкелісті азайту үшін «тасымал + кедендік декларация + қайтару құжаттары» байланыстырыңыз. Сиер Халықаралық Логистика 9 негізгі шекара өткізу пунктінде ұзақ мерзімді қызметкерлер ұстайды, 150 меншікті шетелдік тасымал көлігін пайдаланады және Қашқардағы 5 жылдан асқан тәжірибелі кеден тобы бар, Орталық Азия бағыты бойынша «ішкі жинау — кедендік декларация — порттық тексеру — шетелге тікелей жеткізу» интеграцияланған қызметтерін жүзеге асыра алады, кәсіпорындарға экспорт тізбегінің берік алдыңғы бөлігін құруға көмектеседі.
Жиі қойылатын сұрақтар
Барлық экспортталған жүктер салықты қайтаруды ала ала ма?
Жоқ. Қайтару жалпы VAT төлеуші болу, сәйкестік кірісті арнайы шот-фактураларды алу және жүктің нақты экспорты мен валюта жинауы сияқты шарттарға сай келуді талап етеді; кейбір салықтан босатылатын немесе қайтарылмайтын жүктерге қолданылмайды. Нақты мәселелерді салық органының ережелері анықтайды.
Қате тауар кодын жіктеудің салдары неде?
Код қайтару мөлшерлемесін және реттеу шарттарын анықтайды; қате жіктеу қате қайтару мөлшерлемесін қолдануға әкеледі, ең жақсы жағдайда салықты қайтаруды талап етеді, ең нашар жағдайда жалған декларация деп танылып, кәсіпорынның несиесіне әсер етеді. Жөнелту алдында кодтың дұрыстығын міндетті түрде растаңыз.
Уақытылы емес валюта жинау қайтаруға әсер етеді ме?
Иә. Валюта жинау сертификаты — қайтаруға берудің маңызды алғышарттарының бірі; ұзақ уақыт жиналмау қайтаруға беруді бөгеуі және валюта басқару ескертулерін тудыруы мүмкін. Әр жинау түйінін қадағалау үшін журнал пайдалану ұсынылады.
Шот-фактурасыз шекараалдық электрондық коммерция жүктерін қалай сәйкестік түрде өңдеуге болады?
Жағдайға сай шот-фактурасыз жүктерге «шот-фактурасыз салықты босату» немесе бағаланатын кәсіпорын табыс салығын жинау қолдануға болады; берудің алдында қолданылатын реттеу режимін (мысалы, 9610 / 9710 / 9810) алдымен растау керек және оларды соқырларша жалпы сауда деп қарастыруға болмайды.
Логистика тасымалдаушыны таңдау мен салықты қайтару арасындағы байланыс неде?
Кедендік декларация нысаны мен тасымал құжаттары — қайтарудың негізгі құжаттары; тасымалдаушының сәйкестік құжаттарды уақытылы және дәл ұсына алуы қайтару тиімділігіне тікелей әсер етеді. Тәжірибелі сәйкестік топты таңдау «тасымал + кедендік декларация + қайтару құжаттары» байланыстыра алады, буындар арасындағы қателерді азайтады.
Автор туралы: Сиер Халықаралық Логистика — Орталық Азия логистика нарығының талдауы мен цифрлық шешімдеріне бағытталған. Сиердің онжылдық операциялық деректері мен салалық зерттеулеріне негізделген бұл мақала тек анықтама ретінде; нақты шешімдер сіздің жүкіңізге бейімделуі керек.