I. Почему возмещение НДС при экспорте важно для предприятий внешней торговли
Для экспортно-ориентированных предприятий возмещение НДС при экспорте — это не «необязательная» субсидия, а ключевое звено, которое напрямую влияет на конкурентоспособность цены и чистую прибыль. НДС, уплаченный с экспортных товаров на этапах внутреннего производства и обращения, при выполнении условий возвращается после экспорта, фактически снимая налоговую нагрузку с итоговой цены и давая товару больше ценового пространства на международном рынке.
На практике же многие предприятия не получают положенное возмещение — а то и сами навлекают риски несоответствия — из-за беспорядка в документах, неверной классификации по коду ТН ВЭД или несвоевременного получения валютной выручки. Глубокое понимание процесса возмещения и ведение полного документооборота — базовый навык работы внешнеторгового предприятия.
II. Полный процесс возмещения НДС при экспорте: от таможенного оформления до зачисления возмещения
Возмещение НДС при экспорте обычно проходит по следующим пяти шагам:
1. Таможенное оформление и экспорт: Товар фактически покидает страну, и оформляется экспортная декларация (возвратный экземпляр) — основной документ для возмещения.
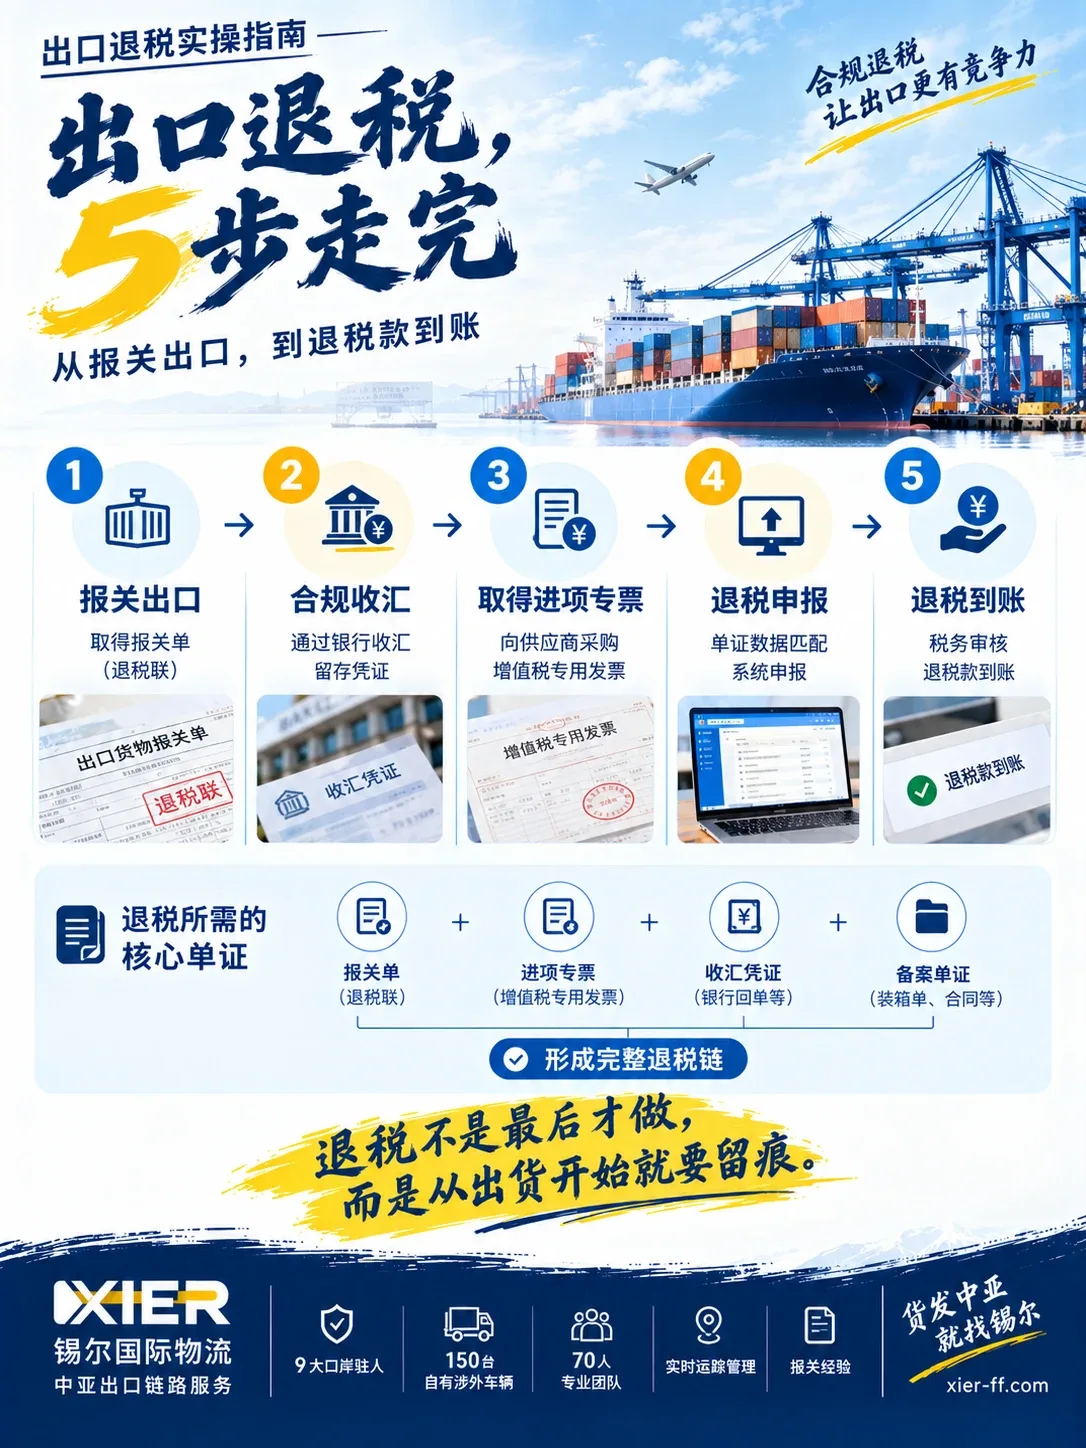
2. Получение валютной выручки: Получайте валютную выручку через банк в установленном порядке; справка о поступлении валютной выручки — один из важных предварительных условий для подачи декларации на возмещение.
3. Получение входящего счёта-фактуры: Счёт-фактура НДС, полученный при закупке у поставщиков, — основа для расчёта суммы возмещения.
4. Подача декларации на возмещение: Внесите данные декларации, счёта-фактуры, поступления валютной выручки и прочую информацию в систему подачи деклараций на возмещение для формирования досье.
5. Зачисление возмещения: После утверждения проверки налоговым органом возмещение зачисляется на счёт предприятия.
III. Типичные зоны риска и примеры ошибок
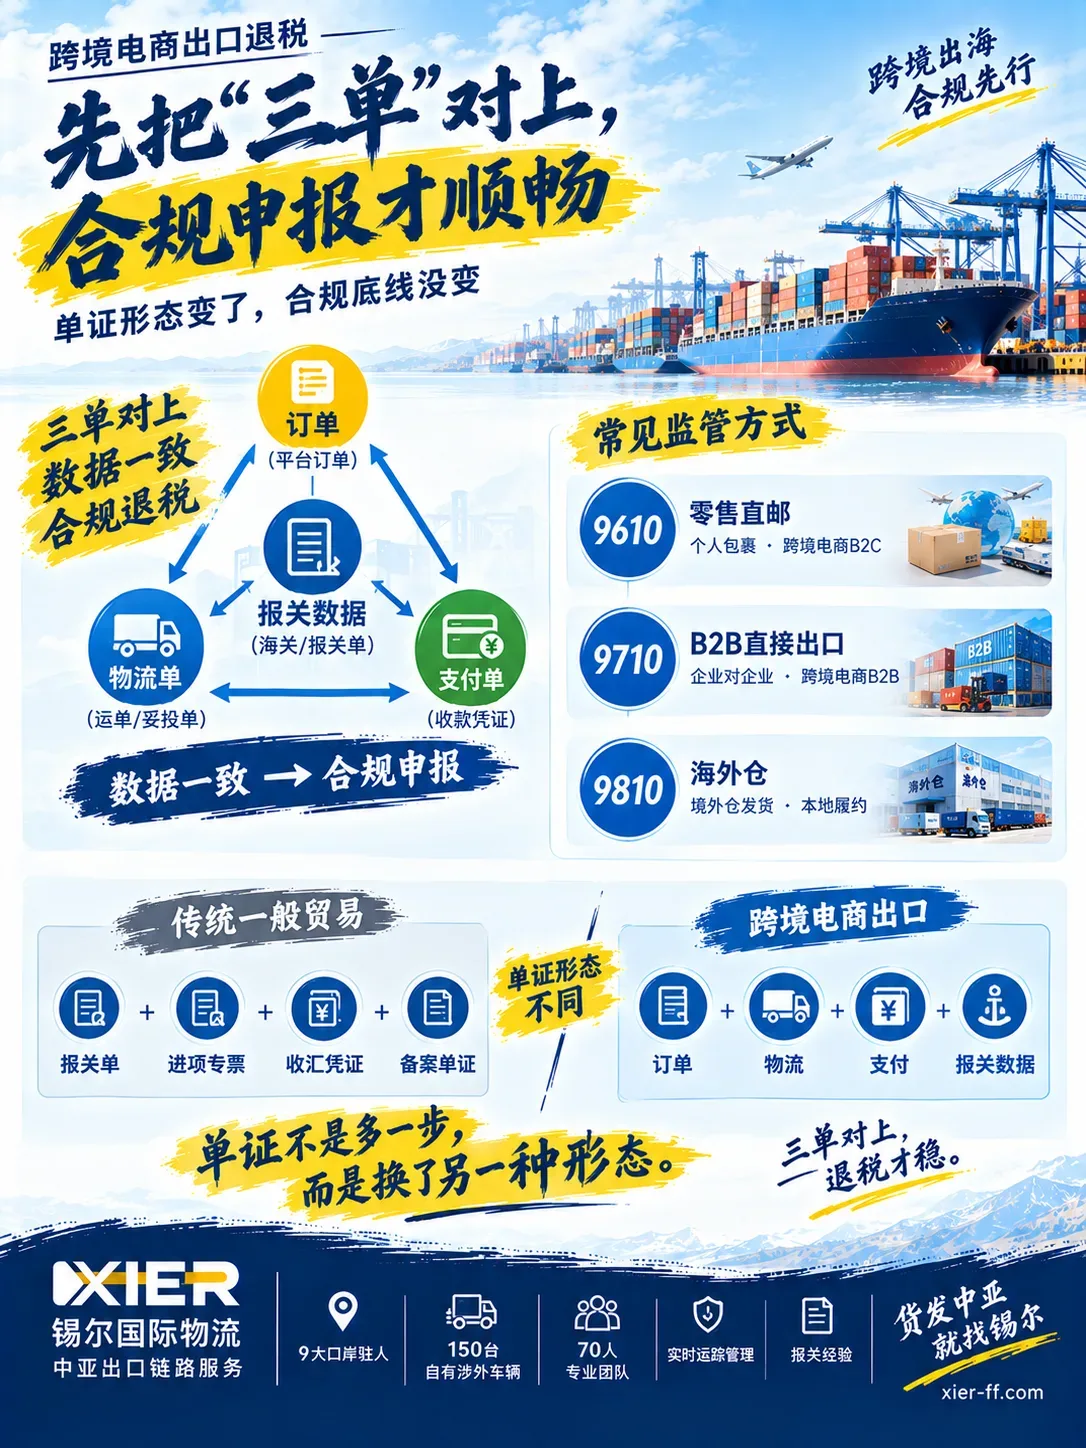
На практике предприятия чаще всего спотыкаются на следующих четырёх направлениях:
① Неверная классификация по коду ТН ВЭД: И ставка возмещения, и условия регулирования определяются кодом ТН ВЭД; неверная классификация сразу ведёт к неправильной ставке — в лучшем случае потребуется вернуть налог, в худшем это квалифицируют как недостоверное декларирование. Контрмера: определяйте код по фактическому назначению и материалу товара; при сомнениях сначала сверьтесь с номенклатурой или проконсультируйтесь с профессиональным таможенным брокером.
② Отсутствие документов досье: Упаковочные листы, коносаменты, контракты и прочее не хранятся для проверки как положено; при невозможности предъявить их в ходе налоговой сверки возникает риск. Контрмера: формируйте досье при отгрузке, храните документы в отдельном месте и держите электронные копии в качестве двойной страховки.
③ Несвоевременное получение валютной выручки: Поступление валютной выручки — один из предварительных условий возмещения; длительное её отсутствие не только блокирует возмещение, но и вызывает сигналы в системе валютного контроля. Контрмера: пропишите срок получения в контракте и ведите реестр поступлений для отслеживания.
④ Неправильная работа с товарами без счёта-фактуры в трансграничной электронной коммерции: Товары без счёта-фактуры, которые не прошли через «налоговое освобождение без счёта-фактуры» или оценочное взимание, а задекларированы как обычная торговля, легко становятся неправомерными. Контрмера: перед подачей декларации сначала подтвердите применимый режим регулирования (например, 9610 / 9710 / 9810).
IV. Особенности возмещения НДС при экспорте в трансграничной электронной коммерции
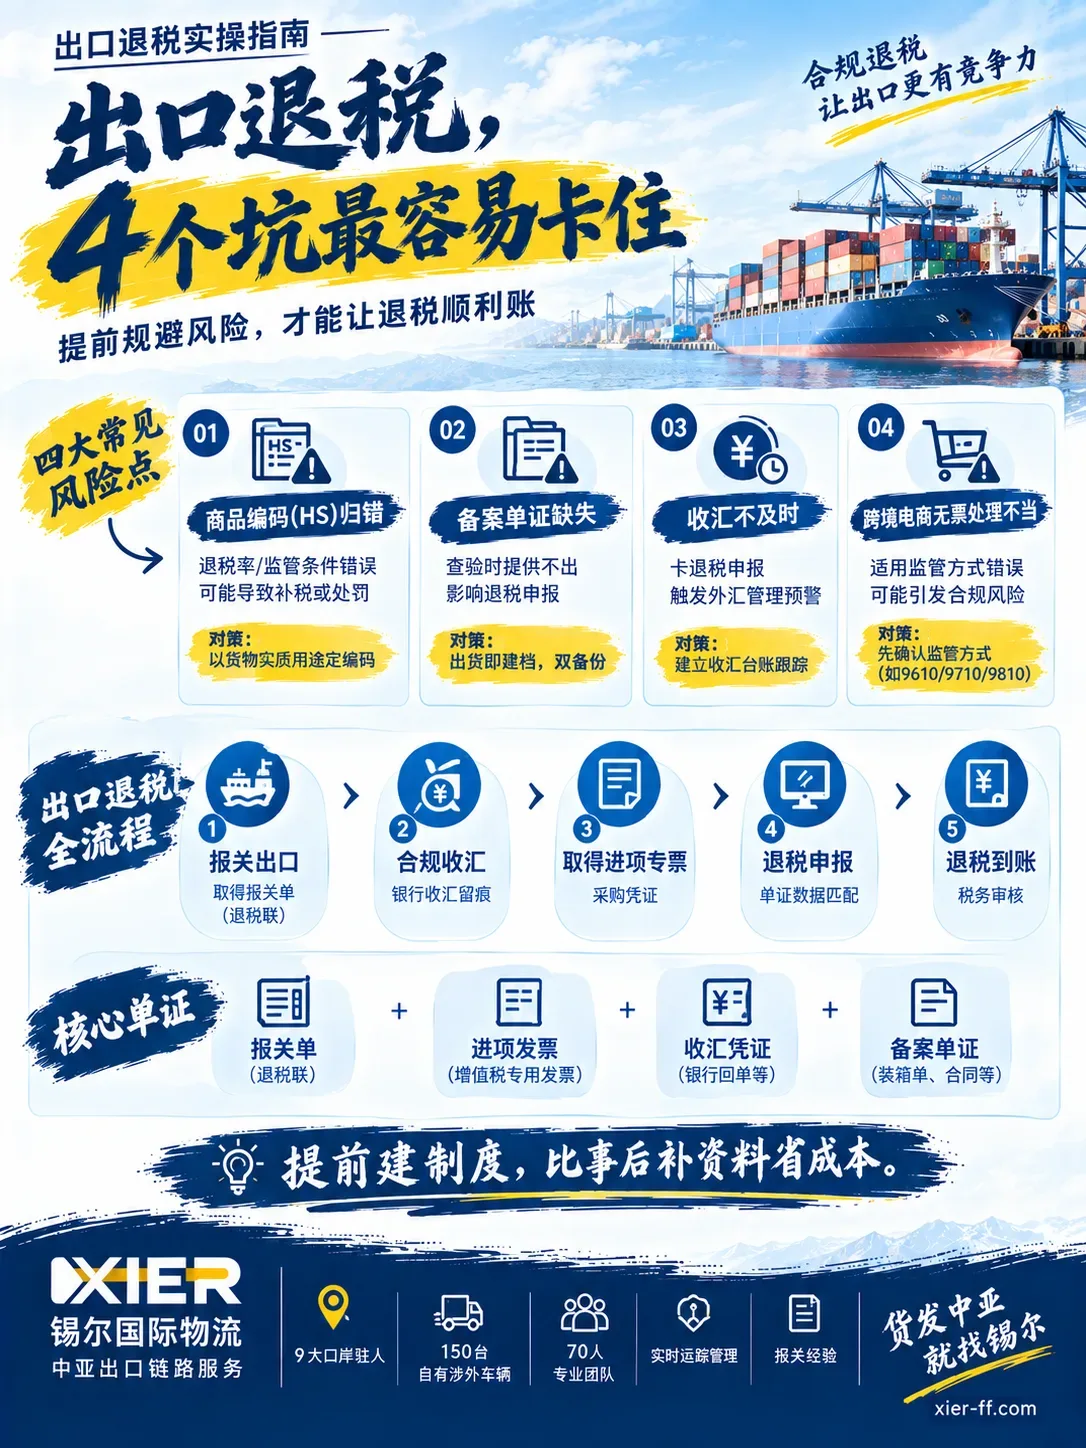
По сравнению с традиционной торговлей, экспорт в трансграничной электронной коммерции имеет иную форму документов: в центре — «три документа»: заказ, транспортная накладная и платёжный документ, а распространённые режимы регулирования включают 9610 (розничная прямая отправка), 9710 (прямой B2B-экспорт электронной коммерции) и 9810 (зарубежный склад). Часть товаров без счёта-фактуры может применять «налоговое освобождение без счёта-фактуры» или оценочное взимание налога на прибыль предприятия, что снижает порог соответствия.
Обратите внимание: экспорт в трансграничной электронной коммерции также должен соблюдать три базовых правила — точные коды ТН ВЭД, правомерное получение валютной выручки и хранение документов, — отличаясь лишь тем, что организация документов больше опирается на данные платформы и маршруты перевозки. Сверка «трёх документов» с данными таможенной декларации — ключ к бесперебойному возмещению для трансграничной электронной коммерции.
V. Рекомендации по соответствию для предприятий внешней торговли
Опираясь на практический опыт, приведём несколько действенных рекомендаций для предприятий, экспортирующих в Центральную Азию и работающих в трансграничном формате:
1. Настройте систему: Планируйте цепочку возмещения уже на этапе подписания контракта; не ждите отгрузки, чтобы дособирать документы.
2. Храните документы: Храните декларацию, счёта-фактуры, справки о поступлении валютной выручки и документы досье по категориям, с бумажной и электронной двойной копией.
3. Проверить код ТН ВЭД: Код ТН ВЭД — «фундамент» возмещения; при сомнениях подтвердите его до подачи декларации.
4. Контролируйте поступление валюты: Ведите реестр для отслеживания каждого этапа поступления валютной выручки, чтобы просрочка не повлияла на возмещение.
5. Найдите партнёров: Передайте таможенное оформление и логистику опытным соответствующим перевозчикам и таможенным командам, объединив «перевозка + таможенное оформление + документы на возмещение», чтобы снизить трение между звеньями. Xier International Logistics постоянно держит персонал в 9 основных портах, располагает 150 собственными внешнеторговыми транспортными средствами и имеет команду таможенного оформления в Кашгаре с опытом более 5 лет, способную взять на себя комплексные услуги «забор груза внутри страны — таможенное оформление — портовый досмотр — прямая доставка за рубеж» по направлению Центральная Азия, помогая предприятиям выстроить надёжное начало экспортной цепочки.
Часто задаваемые вопросы
Можно ли по всем экспортируемым товарам получить возмещение НДС?
Нет. Для возмещения нужно выполнить условия: быть плательщиком НДС в общем режиме, получить правомерные входящие счёта-фактуры и осуществить фактический экспорт с поступлением валютной выручки; часть освобождённых от налога или не подлежащих возмещению товаров не подпадает под него. Подробности регулируются налоговыми органами.
К чему приводит неверная классификация по коду ТН ВЭД?
Код определяет ставку возмещения и условия регулирования; неверная классификация ведёт к применению неправильной ставки — в лучшем случае потребуется вернуть налог, в худшем это сочтут недостоверным декларированием, что скажется на кредитной истории предприятия. Обязательно подтвердите точность кода до отгрузки.
Влияет ли несвоевременное поступление валютной выручки на возмещение?
Да. Справка о поступлении валютной выручки — один из важных предварительных условий подачи декларации на возмещение; длительное её отсутствие может заблокировать подачу и вызвать сигналы в системе валютного контроля. Рекомендуем вести реестр для отслеживания каждого этапа поступления.
Как правомерно оформить товары трансграничной электронной коммерции без счёта-фактуры?
Подходящие товары без счёта-фактуры могут применять «налоговое освобождение без счёта-фактуры» или оценочное взимание налога на прибыль предприятия; перед подачей декларации нужно сначала подтвердить применимый режим регулирования (например, 9610 / 9710 / 9810) и нельзя вслепую относить их к обычной торговле.
Как выбор логистического перевозчика связан с возмещением НДС?
Таможенная декларация и транспортные документы — ключевые документы для возмещения; то, насколько перевозчик может оперативно и точно предоставить правомерные документы, напрямую влияет на эффективность возмещения. Выбор опытной команды по соответствию позволяет объединить «перевозка + таможенное оформление + документы на возмещение» и снизить ошибки между звеньями.
Об автореXier International Logistics — специализируется на анализе рынка логистики Центральной Азии и цифровых решениях. На основе десятилетних операционных данных Xier и отраслевых исследований эта статья носит справочный характер; конкретные решения должны быть адаптированы под ваш груз.